¿Qué son los libros contables y qué tipos hay?
Publicado el Última edición:
Los libros contables son los documentos donde una empresa registra en orden cronológico todas sus operaciones económicas, y su obligatoriedad y forma de registro varían según el país: en Argentina se rubrican ante el Registro Público de Comercio, y en Colombia se inscriben en la Cámara de Comercio.
Para poder llevar a cabo una buena contabilidad y proporcionar información de calidad a los usuarios de una organización no solo se necesita de una estructura idónea y de procesos que justifiquen y avalen cada movimiento financiero o económico, sino que también es de vital importancia llevar al día los registros contables, que muestran el avance día a día de la empresa y sus cambios cualitativos y cuantitativos.
Desde el equipo de Xubio te acercamos este artículo en el que te contamos todo sobre los libros contables: ¿Qué son? ¿Para qué sirven? ¿Cuáles son los tipos? ¿Cuáles son obligatorios en Argentina y en Colombia? En pocos minutos de lectura te respondemos estas preguntas y muchas más. ¡Sigue leyendo!
¿Qué son los libros contables y para qué sirven?
Los libros contables, también denominados libros de comercio o libros de contabilidad, son documentos que permiten a las empresas llevar una contabilidad ordenada, facilitando el seguimiento cronológico de sus operaciones financieras y económicas.
En estos libros se registran todos los hechos económicos que suceden en la empresa, y desempeñan un papel esencial en la gestión de cualquier organización, con la finalidad de proporcionar información de calidad para la correcta toma de decisiones y para definir los ajustes necesarios para corregir el rumbo de la organización.
El formato de estos libros debe ser cronológico, estar actualizado y no contener información alterada que no haya sido debidamente salvada. También deben llevarse en el idioma y la moneda del país correspondiente.
En todos los casos, los libros deben estar registrados ante el organismo de control que corresponda en cada país para tener validez legal: en Argentina, el Registro Público de Comercio; en Colombia, la Cámara de Comercio. Lo vemos en detalle en las secciones dedicadas a cada país.
¿Cuáles son las características de los libros contables?
Ahora que ya sabes qué son los libros contables, te detallamos sus características principales:
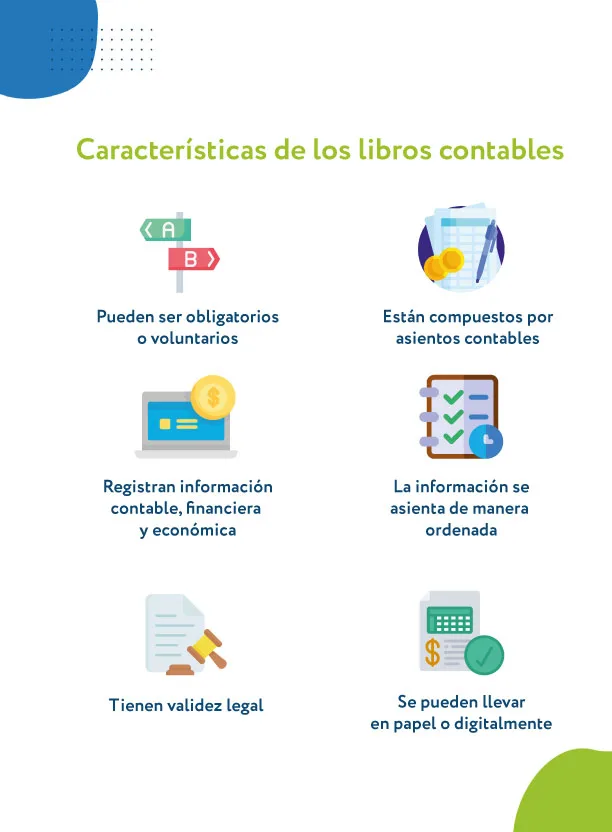
- Pueden ser de carácter obligatorio o voluntario.
- Registran información contable, económica y financiera cierta.
- Los registros que los componen se denominan asientos contables y se realizan en orden cronológico.
- La información se asienta de manera ordenada y sistemática.
- Tienen plena validez legal una vez registrados ante el organismo de control correspondiente en cada país, y se transforman en un instrumento con valor probatorio.
- En la actualidad pueden llevarse en papel o de forma digital, mediante el sistema de hojas móviles o libros electrónicos.
¿Cuáles son los libros contables obligatorios?
Los libros contables pueden ser de carácter obligatorio o voluntario. Ambos son indispensables para llevar correctamente la contabilidad de una empresa, pero los obligatorios son requeridos por los organismos de control, mientras que los voluntarios son los que la empresa suma para tener más información y de mayor calidad.
La obligatoriedad exacta (qué libros y ante qué organismo) depende del país. Veamos primero el caso de Argentina y después el de Colombia.
Libros obligatorios en Argentina
En Argentina, los libros contables obligatorios son exigidos legalmente por el Código de Comercio, la Ley de Sociedades Comerciales y distintas resoluciones de ARCA. El artículo 44 del Código de Comercio establece como libros indispensables al Libro Diario y al Libro de Inventario y Balance.
El libro Diario: en él se registran todas las operaciones que la empresa realiza diariamente, asentando la información de forma cronológica mediante asientos contables, y detallando el tipo de operación. Las cuentas se debitan y acreditan para reflejar las variaciones que producen los hechos económicos. Ya desarrollamos este libro en profundidad, con su normativa específica, en qué es el libro diario en Argentina.
El libro de Inventarios y Balances: registra los bienes, créditos y deudas de una empresa desde el inicio hasta el final del ejercicio. Acá se asientan los balances que surgen de los distintos ejercicios, adjuntando a fin de cada año un análisis de las deudas, los activos físicos y otros datos derivados del rubro de la empresa.
Libros obligatorios en Colombia
En Colombia, la obligación de llevar libros de comercio surge del Código de Comercio (Decreto 410 de 1971, artículos 19, 28 y 48 a 60), y se complementa con el Decreto 2649 de 1993 y el Decreto Ley 019 de 2012, que habilitó a los comerciantes a llevar los libros en medios electrónicos.
A diferencia de Argentina, en Colombia los libros no se rubrican ante un juzgado o registro público, sino que se inscriben en la Cámara de Comercio de la jurisdicción donde opera la empresa. Los principales libros que deben registrarse son:
- Libro Diario: registra cronológicamente las operaciones de la empresa, igual que en Argentina.
- Libro Mayor y Balances: resume, por cuenta, todo lo registrado en el libro diario.
- Libro de Inventarios y Balances: detalla los bienes, créditos y deudas de la empresa.
- Libro de Actas: de la asamblea o junta de socios, obligatorio para las sociedades.
- Libro de Registro de Accionistas o Socios: obligatorio según el tipo societario.
Desde 2012, es posible llevar estos libros en formato electrónico, mediante un trámite ante la Cámara de Comercio que requiere contar con un certificado de firma digital. Si quieres profundizar en el marco contable general que aplica en Colombia (PUC y NIIF), te recomendamos nuestra nota sobre contabilidad en Colombia y los grupos NIIF.
Argentina vs. Colombia: comparación rápida
| Argentina | Colombia | |
|---|---|---|
| Norma principal | Código de Comercio (Art. 44), Ley de Sociedades Comerciales | Código de Comercio (Decreto 410 de 1971, arts. 19, 28, 48-60) |
| Dónde se registran | Registro Público de Comercio (IGJ en CABA, o equivalente provincial) | Cámara de Comercio de la jurisdicción |
| Libros obligatorios principales | Libro Diario, Libro de Inventarios y Balances | Libro Diario, Libro Mayor y Balances, Libro de Inventarios y Balances |
| Libros societarios adicionales | Libro de Actas, Libro de Registro de Acciones (según el tipo societario) | Libro de Actas de asamblea/junta, Libro de Registro de Accionistas o Socios |
| ¿Se permiten libros digitales? | Sí, mediante el sistema de hojas móviles / libros digitales | Sí, desde el Decreto Ley 019 de 2012, con firma digital |
Libros voluntarios o no obligatorios
Este tipo de libros no son exigidos por ley, sino que cada empresa los lleva según lo considere necesario para su actividad y la información que quiera aportar a sus usuarios internos y externos:
- Libro Mayor: refleja el resumen de todas las operaciones asentadas en el libro diario, permitiendo una visión más global de los movimientos del ente. En Colombia este libro es obligatorio, como vimos más arriba; en Argentina es voluntario. Te contamos cómo funciona en qué es el libro mayor.
- Libros auxiliares: son opcionales y se emplean según las necesidades y políticas de cada empresa. Son registros alternativos que facilitan la gestión financiera de la organización.
- Estado de flujos de efectivo: registra las entradas y salidas de dinero en efectivo de la empresa, y es opcional para tener más información sobre el origen de los fondos y cómo se aplican. Profundizamos en este estado en qué es el flujo de caja y por qué es vital para tu negocio.
¿Cómo se rubrican los libros contables en Argentina?
Los libros contables en los que se asientan las operaciones del ente tienen la obligación de estar rubricados ante el Registro Público de Comercio de la jurisdicción donde la empresa tiene su domicilio legal.
En el caso de la Ciudad de Buenos Aires, el Registro Público de Comercio es llevado por la Inspección General de Justicia (IGJ), organismo dependiente del Ministerio de Justicia y Derechos Humanos de la Nación.
En la práctica, la rúbrica de un libro contable se trata de una oblea que se coloca en la primera hoja del libro, donde consta: el número que identifica al libro, la denominación de la empresa, el nombre del libro, el número del libro y la cantidad de folios.
Los libros deben estar encuadernados y cumplir con ciertos requisitos para que las operaciones de la empresa sean consideradas válidas. Cuando se llevan en legal forma, se presupone que la información que contienen es cierta y pueden ser prueba favorable para la empresa ante, por ejemplo, un posible juicio.
En cuanto a la forma de llevarlos, la registración debe ser cronológica, actualizada y sin alteraciones que no se hubieran salvado. Deben llevarse en idioma y moneda nacional, y pueden ser impresos en una imprenta o llevados a mano.
¿Cómo anular una hoja de un libro contable?
Cuando una hoja de un libro contable necesita anularse por error, omisión o cualquier defecto en su contenido, se puede anular mediante el trazado de una línea diagonal a lo largo de toda la hoja, dejando constancia del error con una salvedad y la firma de las autoridades de la sociedad que dé fe de la anulación.
Lleva tus libros contables sin perder de vista la normativa de tu país
Como vimos a lo largo del artículo, los libros contables son esenciales para documentar cada movimiento económico-financiero de una empresa y para darle orden y sentido a su información, aunque la forma exacta de llevarlos y registrarlos cambie según el país.
Es muy importante para el correcto desarrollo financiero, económico y patrimonial de una empresa llevar estos libros en legal forma y con personas idóneas que puedan manejarlos de forma efectiva.
Contar con un sistema de gestión como Xubio es un plus, ya que guarda la información en la nube, se actualiza constantemente y permite automatizar muchos cálculos, reduciendo notablemente el error humano. Si estás en Argentina, conocé los planes de Xubio para emprendedores en Argentina. Si estás en Colombia, conoce los planes de Xubio para emprendedores en Colombia.
Dudas frecuentes sobre los libros contables
¿Los libros contables se registran igual en Argentina y en Colombia?
No. En Argentina se rubrican ante el Registro Público de Comercio (IGJ u organismo provincial equivalente). En Colombia se inscriben en la Cámara de Comercio de la jurisdicción. Los libros exigidos también varían: Colombia, por ejemplo, exige el Libro Mayor como obligatorio, mientras que en Argentina es voluntario.
¿Se pueden llevar los libros contables de forma digital?
Sí, en ambos países. En Argentina mediante el sistema de libros digitales o de hojas móviles; en Colombia mediante libros electrónicos, habilitados desde 2012, que requieren un certificado de firma digital.
¿Qué pasa si una empresa no lleva sus libros contables en legal forma?
Pierde la presunción de veracidad que tienen los libros llevados correctamente, lo que puede jugarle en contra como prueba en una eventual disputa judicial, además de exponerla a sanciones del organismo de control correspondiente.